
A biztosítás ára önmagában keveset mond
Az MNB 2025. július 2-án közzétett adatai szerint a márciusi lakásbiztosítási kampány során közel 400 ezer szerződés mozdult meg. Bár az átlagdíjak emelkedtek, a biztosítók ennél nagyobb mértékben növelték az ingatlanok egy négyzetméterre jutó átlagos biztosítási összegét, így javult a szerződések ár-érték aránya, és mérséklődhetett az alulbiztosítottság.
A fogyasztó számára ebből az a fontos tanulság, hogy nem feltétlenül az a legjobb biztosítás, amelynek a legalacsonyabb az éves díja.
A lényegi kérdés inkább az: mit kapunk ezért a díjért?
Mit jelent a biztosítási fedezet?
A biztosítás csak azokra az eseményekre és kockázatokra nyújt térítést, amelyeket a szerződés tartalmaz.
Lakásbiztosításnál ilyen lehet például – a konkrét szerződéstől függően – a tűz, vihar, villámcsapás, vízkár, betörés vagy más meghatározott esemény.
A szerződés azonban azt is meghatározhatja, hogy milyen feltételekkel jár térítés, milyen összegig, milyen kizárások vonatkoznak az adott eseményre, és van-e önrész. Ezért a „van biztosításom” önmagában még nem válasz arra, hogy egy konkrét kárra fizet-e a biztosító.
Az alulbiztosítottság csak káreseménynél válik igazán láthatóvá
Ha az ingatlan vagy a biztosított vagyontárgyak értéke jelentősen megnő, de a biztosítási összeg ezt nem követi, fennállhat az alulbiztosítottság veszélye.
Ez különösen hosszabb ideje változatlan szerződéseknél lehet fontos. Egy évekkel korábban megállapított, azóta érdemben felül nem vizsgált biztosítási összeg nem biztos, hogy ma már elegendő egy súlyosan károsodott ingatlan helyreállítására vagy a vagyontárgyak pótlására.
Az MNB 2025. júliusi adatai éppen azért értékelték kedvezően a biztosított összegek növekedését, mert az hozzájárulhat az alulbiztosítottság mérsékléséhez.
Az önrész alacsonyabb díjat, de nagyobb saját terhet jelenthet
Egyes biztosítási szerződések önrészt tartalmaznak. Ez azt jelenti, hogy a kár meghatározott részét a fogyasztó maga viseli. A kisebb biztosítási díj ezért nem feltétlenül jelent kedvezőbb szerződést, ha cserébe magas önrész, szűkebb fedezet vagy alacsonyabb biztosítási összeg kapcsolódik hozzá.
Összehasonlításnál tehát nemcsak az éves díjat, hanem legalább a fő fedezeteket, biztosítási összegeket, önrészt és kizárásokat is érdemes egymás mellé tenni.
Kár esetén a dokumentálás azonnal megkezdődik
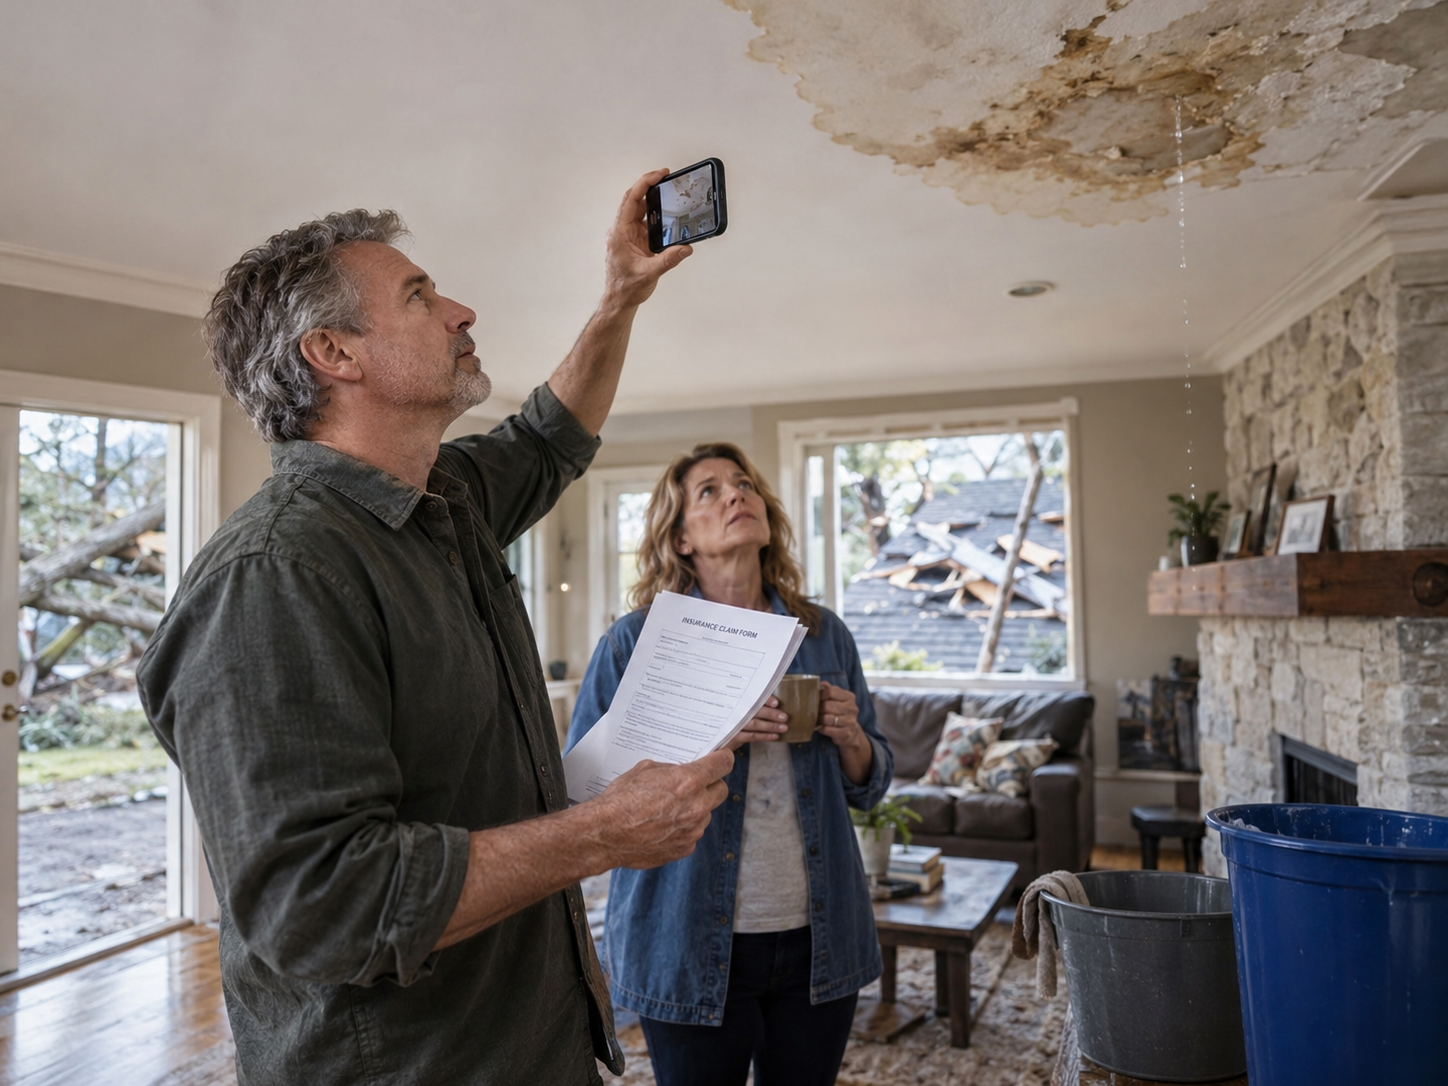
Viharkár, csőtörés vagy más káresemény után elsőként természetesen a további károk megelőzéséről kell gondoskodni.
Ugyanakkor fontos fényképekkel vagy videóval rögzíteni a károsodást, lehetőség szerint még a helyreállítás megkezdése előtt, megőrizni a sérült vagyontárgyakkal kapcsolatos dokumentumokat, és a biztosítási szerződésben meghatározott módon, lehetőleg mielőbb bejelenteni a kárt.
A biztosító számára szükséges lehet annak bizonyítása is, milyen vagyontárgy sérült meg és mekkora volt annak értéke.
A biztosító elutasítása nem feltétlenül jelenti a vita végét
Ha a fogyasztó nem ért egyet a biztosító kárrendezési döntésével, célszerű először írásban panaszt tenni a biztosítónál, és pontos indokolást kérni.
Az MNB tájékoztatása szerint, ha a pénzügyi szolgáltató a panaszt elutasítja, nem válaszol megfelelően, vagy a fogyasztó nem fogadja el a választ, az ügy természetétől függően az MNB fogyasztóvédelmi eljárása, a Pénzügyi Békéltető Testület vagy bírósági eljárás jöhet szóba.
Fontos különbség, hogy az MNB fogyasztóvédelmi eljárása a pénzügyi fogyasztóvédelmi szabályok betartását vizsgálja, míg a biztosítási szerződés teljesítésével, például a konkrét kárrendezési döntéssel kapcsolatos egyedi jogvita rendezésében elsősorban a Pénzügyi Békéltető Testületnek lehet szerepe.
A biztosítási szerződést nem csak akkor érdemes elővenni, amikor már baj van
Évente legalább egyszer érdemes ellenőrizni: reális-e még a biztosítási összeg, változott-e az ingatlan vagy az ingóságok értéke, történt-e nagyobb felújítás, vásároltunk-e jelentősebb értékű új vagyontárgyakat, megfelelnek-e még a fedezetek a tényleges kockázatoknak.
Egy biztosítás akkor tölti be a szerepét, ha nemcsak létezik, hanem a valós vagyoni helyzethez is igazodik.
FOGYASZTÓI TANÁCSOK:
- Ne csak a biztosítás éves díját hasonlítsa össze.
- Nézze meg a biztosítási összeget, fedezeteket, kizárásokat és önrészt.
- Ellenőrizze időnként, nem vált-e alulbiztosítottá az ingatlan.
- Nagyobb felújítás vagy értéknövekedés után vizsgálja felül a szerződést.
- Káreseményt dokumentáljon fényképpel vagy videóval.
- A kárt a szerződésben meghatározott módon mielőbb jelentse be.
- Biztosítói elutasításnál kérjen írásos és részletes indokolást.
HOVÁ FORDULHAT A FOGYASZTÓ?
Elsőként a biztosítónál kell panaszt tenni.
A pénzügyi fogyasztóvédelmi szabályok megsértése esetén a Magyar Nemzeti Bankhoz lehet fordulni. A biztosítási szerződés teljesítésével, a kárrendezéssel vagy a biztosítói döntéssel kapcsolatos egyedi jogvitában a Pénzügyi Békéltető Testület eljárása kezdeményezhető, illetve végső soron bírósági út is rendelkezésre áll.
Ha bizonytalan abban, hogyan érvényesítheti fogyasztói jogait, fordulhat egyesületünkhöz is a honlapon megadott elérhetőségeken.